English


Liệu cuối năm có "gọt giũa" số liệu để chạm mốc tăng trưởng hai con số?
Liệu cuối năm có "gọt giũa" số liệu để chạm mốc tăng trưởng hai con số?
Khi những tháng cuối năm bước vào giai đoạn nước rút, câu chuyện về các chỉ tiêu kinh tế vĩ mô lại trở thành tâm điểm chú ý. Giữa bức tranh thực tế đầy gam màu xám của khối doanh nghiệp nhỏ và vừa (SMEs), hộ kinh doanh cá thể – nơi hàng chục nghìn đơn vị đang oằn mình vì nợ đọng, cạn kiệt dòng tiền và áp lực giải thể – câu hỏi về tính xác thực của các con số tăng trưởng cuối năm càng trở nên gai góc hơn bao giờ hết.
Liệu những kỳ vọng về một mức tăng trưởng bứt phá hai con số có thực sự phản ánh sức sống của nền kinh tế, hay đó chỉ là kết quả của những con số được "nắn nót" trên các bản báo cáo hành chính?
Độ lệch pha giữa "báo cáo vĩ mô" và "hơi thở thực tế"
Một nền kinh tế khỏe mạnh không thể đi ngược lại với thực trạng đời sống của đại đa số người dân và cộng đồng doanh nghiệp. Khi hàng vạn doanh nghiệp nội địa đóng cửa, làn sóng thất nghiệp hoặc thiếu việc làm âm ỉ lan rộng, và sức mua nội địa thắt chặt, thì việc kỳ vọng một cú lội ngược dòng ngoạn mục để chạm mốc tăng trưởng hai con số thường vấp phải sự hoài nghi lớn từ dư luận.
Sự lệch pha này xuất phát từ một thực tế:
Sức nặng của các "cực" tăng trưởng bề nổi: Các dự án đầu tư công quy mô lớn, dòng vốn FDI giải ngân vào các khu công nghiệp hay hiệu suất từ một số tập đoàn đầu ngành có thể tạo ra những cú hích tức thời trên biểu đồ GRDP/GDP.
Sự chìm khuất của kinh tế nền tảng: Ngược lại, khu vực kinh tế dân doanh, hộ sản xuất cá thể và các SMEs – những đơn vị tạo ra sinh kế cho phần lớn lao động xã hội – lại không có tiếng nói trọng lượng trong các con số tổng hợp vĩ mô, dù họ mới chính là "huyết mạch" nuôi dưỡng dòng tiền thực tế trong dân.
Áp lực thành tích và cạm bẫy của những "con số đẹp"
Trong hệ thống quản trị hành chính, áp lực hoàn thành hoặc vượt các chỉ tiêu kinh tế đã được đề ra từ đầu nhiệm kỳ luôn là một sức ép vô hình nhưng mãnh liệt. Khi các số liệu 9 tháng chưa đạt kỳ vọng, hoặc khi khoảng cách giữa mục tiêu và thực tế quá lớn, nguy cơ xuất hiện các điều chỉnh kỹ thuật, cách tính toán linh hoạt hoặc việc dồn lực "làm đẹp" số liệu vào những tháng cuối năm là điều từng có tiền lệ.
Tuy nhiên, việc theo đuổi những con số tăng trưởng hình thức này mang lại hệ lụy lớn:
- Che giấu các "cục máu đông" trong nền kinh tế: Khi số liệu trên giấy vẫn tăng trưởng cao, các nhà hoạch định chính sách dễ chủ quan, bỏ qua những căn bệnh trầm kha như khủng hoảng dòng tiền, văn hóa nợ đọng chéo và rào cản hành chính đang "bóp nghẹt" tầng lớp doanh nghiệp nền móng.
- Làm sai lệch phân bổ nguồn lực: Khi bức tranh vĩ mô bị phủ một lớp màu hồng không sát thực tế, các gói hỗ trợ, chính sách tín dụng và ưu đãi tiếp tục chảy sai địa chỉ, thay vì giải cứu đúng chỗ những nơi đang thực sự cần cứu trợ.
Thước đo thực chất: Đời sống người dân và sức khỏe doanh nghiệp
Tăng trưởng kinh tế cuối cùng phải được quy đổi ra hai thước đo không thể chối cãi: Đời sống của người dân có trở nên dễ thở hơn không và cộng đồng doanh nghiệp có đang tự do và bền bỉ sinh sôi hay không.
Nếu cuối năm nay các báo cáo công bố những con số tăng trưởng hai con số rực rỡ, nhưng ngoài kia các chủ doanh nghiệp vẫn chật vật đóng mã số thuế trong vô vọng, người lao động vẫn loay hoay tìm việc làm, và dòng tiền trong thị trường tiếp tục bị tắc nghẽn bởi những khoản nợ dây dưa, thì đó chỉ là sự thịnh vượng trên văn bản.
Một nền kinh tế muốn bứt phá bền vững không cần đến những con số "ảo ma" được gọt giũa vào phút chót. Nó cần một cuộc đại phẫu thực chất: khơi thông dòng tiền bằng luật pháp nghiêm ngặt, dỡ bỏ rào cản cho doanh nghiệp nhỏ, và chấp nhận tăng trưởng thật dựa trên sức sống của toàn dân thay vì chỉ nhìn vào một vài cái tên đầu tàu đơn lẻ.
Đằng sau con số tăng 9% và khả năng trên 10% năm 2026/ Hồ Bá Tình
Đầu năm nay tôi đánh cược với một nhóm bạn rằng GDP Việt Nam khó có thể tăng trưởng hai con số. Giờ đây có lẽ tôi sắp thua và mất một chầu nhậu rồi. GDP 9 tháng đầu năm tăng 9,01%, riêng quý III gần 10%. Mới đây Thủ tướng đặt mục tiêu quý IV tăng trên 12,5%. Nếu đạt được, tăng trưởng cả năm sẽ tiến rất sát, thậm chí có thể vượt 10%. Một con số mà đầu năm nay ngay cả nhiều tổ chức lớn như WB, IMF, JP Morgan, HSBC... cũng không dám dự báo cho Việt Nam.
Con số 10% quả thật rất lớn trong bối cảnh kinh tế thế giới vẫn đầy bất định: chiến tranh, giá năng lượng cao, lạm phát chưa thực sự yên, thương mại toàn cầu nhiều xáo trộn. Mỹ còn có một bệ đỡ đặc biệt là làn sóng đầu tư AI. Trung Quốc - nền kinh tế lớn thứ hai thế giới - vẫn phải vật lộn quanh mức tăng trưởng 5%.
Trở lại câu chuyện GDP Việt Nam. Tôi thử bóc tách các con số, nhưng cũng rút kinh nghiệm từ nhiều lần trước: rất khó tìm ra một chỉ tiêu nào “sai lộ liễu”. Các con số thống kê thường chạy qua nhiều hệ thống và về tổng thể vẫn có thể khớp với nhau. Tuy nhiên, khi đặt chúng cạnh nhau, tôi thấy một số điểm rất đáng suy nghĩ và có thể ẩn chứa rủi ro dài hạn.
Xét phía sản xuất, nông nghiệp tăng hơn 4% - mức khá cao với một khu vực vốn khó tăng nhanh. Dịch vụ tăng 8,69%. Lực kéo lớn nhất đến từ công nghiệp và xây dựng, tăng 11,21%. Nếu chỉ nhìn phía cung, GDP 9% không phải là một con số hoàn toàn vô lý.
Nhưng nhìn từ phía sử dụng GDP thì câu chuyện thú vị hơn. Tiêu dùng cuối cùng tăng 8,51%, trong khi tích lũy tài sản tăng tới 17,88% - gần gấp đôi tốc độ GDP. Xuất khẩu vẫn tăng mạnh nhưng nhập khẩu tăng nhanh hơn, khiến Việt Nam nhập siêu hàng hóa gần 20 tỷ USD. Điều này cho thấy tăng trưởng năm nay đang dựa khá nhiều vào đầu tư, tích lũy tài sản và nhập khẩu tư liệu sản xuất, thay vì chỉ dựa vào tiêu dùng trong nước hay xuất siêu như một số năm trước.
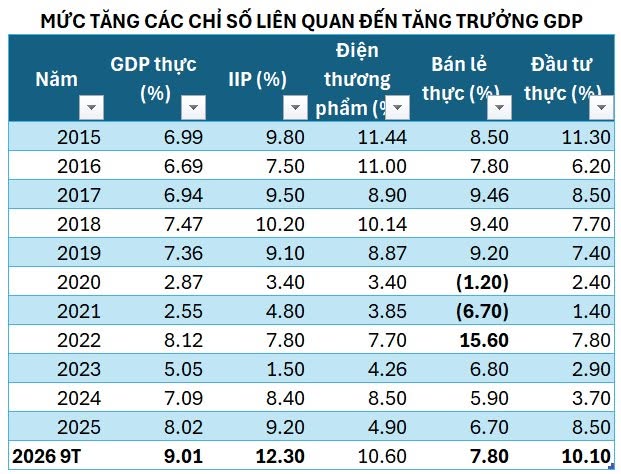
Một điểm nữa tôi thử kiểm tra là mối liên hệ lịch sử giữa GDP với IIP, bán lẻ thực, điện, đầu tư và một số chỉ báo khác. Các mô hình hồi quy đơn giản cho ra mức GDP “hàm ý” quanh 8%, thấp hơn khoảng 1 điểm phần trăm so với con số 9,01% đang ghi nhận. Khoảng cách này chưa đủ để nói GDP là phi lý, nhưng nó cho thấy năm 2026 đang nằm ở vùng rất cao so với quan hệ lịch sử giữa các chỉ báo thông thường.
Giờ trở lại với con số “bí ẩn” nhất: tích lũy tài sản tăng gần 18%. Về lý thuyết, nó gồm hai phần lớn: tài sản cố định như máy móc, nhà xưởng, hạ tầng, công trình xây dựng... và thay đổi hàng tồn kho như nguyên vật liệu, sản phẩm dở dang, hàng hóa chưa bán. Phần tồn kho có thể tăng mạnh trong một giai đoạn nhưng rõ ràng không thể là động lực tăng trưởng dài hạn.
Phần đáng lưu tâm hơn là tài sản cố định. Thời gian qua Việt Nam tăng đầu tư rất mạnh, đặc biệt là đầu tư công và các dự án hạ tầng quy mô lớn. Vốn đầu tư toàn xã hội 9 tháng tăng hơn 15%, tương đương khoảng 33-34% GDP. Nếu lấy tỷ lệ đầu tư này chia cho mức tăng GDP 9%, ICOR thô chỉ khoảng 3,7. Đây là mức đẹp hơn đáng kể so với ICOR bình quân nhiều năm của Việt Nam. Nhưng tôi cho rằng chưa nên vội kết luận hiệu quả đầu tư đã tăng đột biến, bởi ICOR có độ trễ và phải nhìn trên chu kỳ vài năm chứ không phải một giai đoạn 9 tháng.
Một chỉ tiêu khác cũng cần theo dõi là tiết kiệm quốc gia. Hiện tôi chưa tìm thấy số chính thức cho 9 tháng 2026. Các ước tính quốc tế trước đây cho thấy tỷ lệ tiết kiệm của Việt Nam từng ở vùng 35-38% GDP và có xu hướng giảm. Vì vậy, nếu đầu tư tiếp tục duy trì ở mức 33-34% GDP trong khi tiết kiệm giảm, khoảng đệm tiết kiệm - đầu tư của nền kinh tế sẽ mỏng đi đáng kể. Đây là vấn đề cần theo dõi bằng cán cân vãng lai, dòng vốn và dự trữ ngoại hối, chứ chưa thể kết luận chỉ từ nhập siêu hàng hóa.
Bài này đăng Facebook nên tôi không đưa hết số liệu và các phép tính phía sau. Nhưng bóc qua một số lớp như vậy có thể thấy: tăng trưởng 9% trong 9 tháng, và khả năng tiến tới vùng 10% cả năm, không phải hoàn toàn vô lý. Điều đáng bàn hơn là chất lượng và cấu trúc của mức tăng trưởng đó.
Tăng trưởng năm nay có dấu ấn rất mạnh của tích lũy tài sản. Trong khi đó, việc làm chỉ tăng quanh 1,3%, sức mua thực và thu nhập thực của người lao động tăng chậm hơn nhiều so với GDP. Phần “năng suất/TFP hàm ý” nếu tính theo mô hình tăng trưởng cũng khá cao, nhưng đây mới chỉ là phần dư thống kê, chưa thể đơn giản gọi là tiến bộ công nghệ. Nói cách khác, GDP tăng rất mạnh nhưng cần thêm bằng chứng để biết phần tăng đó đến từ năng suất thực sự hay từ việc bơm thêm vốn và khai thác mạnh hơn các nguồn lực hiện có.
Điều này quay lại đúng một nỗi lo tôi đã nói từ trước: đầu tư ồ ạt có thể tạo ra con số GDP rất đẹp trong ngắn hạn, nhưng nếu tài sản tạo ra không có hiệu quả kinh tế tương xứng thì rủi ro chỉ bị đẩy về tương lai. CPI tháng 9 đã vượt 5% so với cùng kỳ, bình quân 9 tháng ở mức 4,52%; nhập siêu hàng hóa gần 20 tỷ USD; còn tích lũy tài sản tăng gần 18%, lãi suất huy động có nơi lên 10%, còn cho vay lên đến 14-15%, thậm chí cao hơn. Từng con số riêng lẻ chưa phải tín hiệu khủng hoảng, nhưng khi đặt cạnh nhau, chúng cho thấy nền kinh tế đang vận hành ở một trạng thái rất khác thường và đáng quan sát kỹ.
Một tuyến đường, một khu đại đô thị, một sân vận động siêu to khổng lồ, một sân bay, một nhà máy hay một đại dự án nghe hoành tráng khác khi đang xây dựng đều làm GDP tăng. Điều đó quá rõ. Nhưng công trình đó có thực sự tạo ra giá trị hay không thì phải vài năm sau mới biết (chứng thực).
Hiện nay, GDP ghi nhận phần xây dựng ngay từ hôm nay, còn hiệu quả của đồng vốn thì phải chờ thời gian trả lời. Nếu đầu tư đúng, khối tài sản mới sẽ giúp nền kinh tế khỏe hơn. Nếu đầu tư sai, sau con số tăng trưởng đẹp sẽ là một đống tài sản hiệu quả thấp và nghĩa vụ tài chính kéo dài nhiều năm.
Vì vậy, tôi không quá quan tâm GDP có vượt 10% hay không. Tôi quan tâm hơn đến chuyện số vốn đang được đổ ra rất lớn hiện nay rồi sẽ tạo được bao nhiêu giá trị thật trong 5–10 năm tới. Với kinh nghiệm của tôi thì mức tăng 2 chữ số, không phải là con số đáng vui mừng, kỳ tích gì mà là con số đáng lo ngại nhiều hơn.